

财政部税务总局公告2026年第28号
《境内单位代扣代缴自然人增值税管理办法》解读
自然人增值税"付款方代扣"时代来了(附实务举例)
2026年9月3日,财政部、国家税务总局发布2026年第28号公告,公布《境内单位代扣代缴自然人增值税管理办法》(以下简称《办法》)。
这是2026年1月1日增值税法及实施条例施行后针对自然人增值税征管的重磅配套文件,自2026年11月1日起施行。一句话概括:自然人提供七类服务,改由付款的境内单位在支付时代扣代缴增值税。
一、一图读懂:核心要素速览
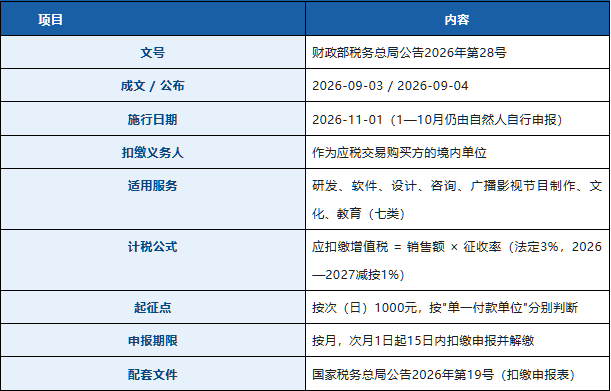
注:8月28日媒体广泛报道的"明确非应税交易等增值税有关事项"是财政部 税务总局公告2026年第25号(9月1日施行),与第28号不是同一份文件,请勿混淆。
二、为什么要改?
·痛点:过去自然人取得劳务/服务报酬,增值税靠自己去税务局代开发票时申报缴纳,实际遵从率低,付款单位没有法定义务介入,税源易流失。
·思路:新规则把征收环节前移到"付款方",由支付价款的境内单位代扣代缴,与自然人已普遍实行的个人所得税代扣代缴并轨,自然人无需再跑办税厅。
·依据:《增值税法实施条例》第三十五条已原则性规定"自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人",第28号公告就是把这句话落地成可操作的细则。
三、谁要扣?扣哪些?
1. 扣缴义务人
·作为应税交易"购买方"的境内单位。个人付款方、境外单位不在其列。
·"价款"含货币与非货币形式经济利益对应的全部价款,防止以实物置换绕开扣缴。
2. 适用服务(七类,正列举)
研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。具体范围按财政部税务总局公告2026年第9号执行。
重要:货物销售、房屋租赁、建筑劳务、交通运输等不在此列,付款方无代扣义务。
3. 怎么算
应扣缴增值税 = 销售额 × 规定征收率。采用简易计税,不抵扣进项;现行小规模纳税人法定征收率3%,2026—2027年减按1%(财政部 税务总局公告2026年第10号)。自然人符合优惠条件的应主动告知付款方。
4. 起征点怎么判断
·标准:按次(日)销售额1000元。一日内多次交易按日合并。
·关键:按"自然人 × 单一付款单位 × 当次(日)"三个维度判断,同一自然人向多家单位供货,各家独立判断,不跨单位合并。
四、实务举例(建议收藏)
例1:基础扣缴 甲公司11月请自由设计师老王做UI设计,单次支付6000元。老王是境内自然人,设计服务属七类范围。 结论:6000元>1000元起征点,甲公司支付时按 6000×1%=60元 代扣增值税,并一并代扣附加税费;次月15日前申报解缴。 |
例2:未达起征点也要申报 乙公司请在校大学生小李做1次线上咨询,支付800元。 结论:800元<1000元不扣税,但乙公司仍须在次月15日前就这笔交易办理扣缴申报(零申报),不能"不扣就不报"。 |
例3:起征点按"单一付款单位"分别判断 自由设计师小张11月分别从甲、乙两公司取得设计服务费各1500元。 结论:甲、乙各自独立判断,均≥1000元,分别代扣代缴。反之若甲、乙各付800元,分别不扣税,但甲、乙都应零申报。不跨单位合并计算。 |
例4:不在适用范围内 丙公司从个人处采购一批办公用品,或租用个人名下房屋。 结论:货物销售、不动产租赁不属于七类服务,不适用本办法,由个人按原渠道自行申报或代开发票,付款方无代扣义务。 |
例5:互联网平台代办的例外 主播小美通过某直播平台取得服务费,平台企业已按规定为其办理增值税代办申报。 结论:同时满足"平台内从业人员+通过平台成交+平台已代办"三条件时,不适用本办法,不再重复代扣。灵活用工、知识付费等优先走平台代办路径。 |
例6:自然人已缴税不再扣 自然人老赵承接软件服务,已先去税务局代开发票并缴纳增值税。甲公司支付价款时收到其完税凭证。 结论:甲公司凭已缴税证明不再代扣,避免重复征税。建议留存完税凭证备查。 |
例7:折让退回要更正当期申报 甲公司11月支付设计费6000元并代扣60元;12月因部分不满意折让退回2000元。 结论:甲公司应更正11月扣缴当期的申报,相应调减,不跨期、不退税流程。 |
例8:优惠须主动告知 残疾人老王以个人名义提供咨询服务,依政策可免征增值税。 结论:老王须在付款前书面告知甲公司并附证明,否则甲公司只能按常规代扣;事后争议成本在自然人一方。 |
五、六大易错点(企业必看)
·① 未扣也要报:即使不扣一分钱税,只要发生七类服务付款,次月15日前也必须申报——这是最隐蔽的义务。
·② 起征点算法:同一自然人对多家单位收入不合并;一日内多次交易按日合并适用1000元。
·③ 范围误判:货物、租赁、建筑、运输等七类之外,付款方无代扣义务,别误伤供应商。
·④ 优惠默示:享受优惠的举证义务在自然人,不主动告知就按常规扣。
·⑤ 重复扣缴:自然人已自行缴税、或平台已代办的,不得重复扣缴。
·⑥ 法律责任:应扣未扣、不缴少缴已扣税款,按税收征管法处50%以上3倍以下罚款,且须防冒用他人身份拆分交易。
六、企业落地清单
付款方(扣缴义务人)
·梳理供应商/合作方台账,识别向境内自然人采购七类服务的全部场景
·改造付款审批流程:支付环节嵌入"是否七类→是否达1000元→是否平台代办"判断
·升级核算系统,按"自然人×当次(日)"归集销售额并自动判起征点
·建立按月扣缴申报机制(次月15日前),注意未扣税也要申报
·合同模板写入自然人配合义务、优惠告知义务、信息真实性承诺
·建立专项档案:身份信息、交易信息、结算记录、优惠资料、扣缴凭证
·自然人拒绝配合时制定报告流程并留痕
·10月底前完成财务、采购、法务培训
自然人(纳税义务人)
·符合条件的优惠应主动书面告知付款方并提供资料
·被扣缴后如需发票可申请代开,无需再次缴税
·核对付款方申报的姓名、金额、税额,有误及时要求更正
·通过平台成交的,优先走平台代办,免被重复扣缴
七、关键时间轴
2026-01-01起 增值税法及实施条例施行;小规模纳税人按次起征点提至1000元
2026-01-01至10-31 过渡期:自然人发生七类服务仍自行申报,不追溯补扣
2026-11-01 《办法》及税务总局19号公告申报表同步施行
2026-12-01至12-15 首个申报期:就11月发生的扣缴义务办理申报并解缴
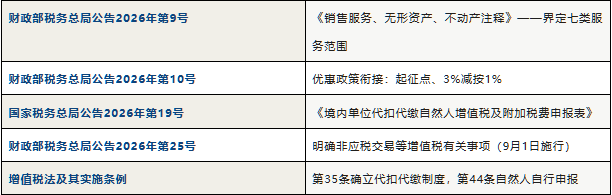
八、关联文件
结语:第28号公告把自然人增值税征管从"收款方自报"转向"付款方代扣",对企业是新增的合规动作,对自然人则是办税负担的减轻。建议相关单位在11月施行前完成流程与系统改造,重点关注"未扣也要申报"和"起征点逐家判断"两大雷区。
